Domain schokosüchtig.de kaufen?
Wir ziehen mit dem Projekt
schokosüchtig.de um.
Sind Sie am Kauf der Domain
schokosüchtig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schokosüchtig.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
Italienische VerführungEntdecke das Geheimnis eines improvisierten italienischen Abends zu zweit: Rotwein Spaghetti und fruchtige Tomatensauce. Beim Wein hast Du die Wahl zwischen der samtenen Würze des Primitivo ?Rudiae? oder der beerigen Eleganz eines biologisch erzeugten Mittelitalieners. Beide wurden vom maßgeblichen Weinführer Gambero Rosso mit 2 von 3 möglichen Gläsern ausgezeichnet. Die Bio-Spaghetti werden in Neapel noch auf Bronzeformen gezogen. Im bordeauxroten Präsentkarton. Das Set besteht aus:1 Kräutersalz Cremoneser1 Tomatensauce Bio Gourmet (ca. 680 g)1 Bio-Spaghetti1 Rosso Piceno Superiore DOC De Angelis1 Primitivo del Salento IGP ?Rudiae? und1 3er Präsentkarton bordeauxrot vorhandener Alkoholgehalt: Rosso Piceno Superiore DOC De Angelis 13 % Primitivo del Salento IGP ?Rudiae? 14 % Weingut/Abfüller: Rosso Piceno Superiore:Tenuta De Angelis 63030 Castel di Lama (AP) ItalienPrimitivo ?Rudiae?:Vigneti Reale 73100 Lecce (LE) Italien Hinweis: trocken Wein enthält Sulfite. Aus Gründen des Jugendschutzes verkaufen und geben wir Alkohol ausschließlich an Personen über 18 Jahren ab.44,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
LEDE 50 Durchsichtige, Kegelförmige Beutel Für Popcorn, Süßigkeiten Und Andere Leckereien, Mit Zellophan Beschichtet Und Mit Drehverschlüssen VersehenWillkommen in unserem Shop! Die kegelförmigen Tüten sind glasklar und präsentieren die Leckereien im Inneren perfekt. Sie sind groß und flexibel, sodass sie sich leicht auf die gewünschte Größe zuschneiden lassen. Die Tüten bestehen aus lebensmittelechtem OPP, sind ungiftig und sicher in der Anwendung. Jede Packung enthält über 50 goldene Verschlussbänder. Vielseitig verwendbar: Befüllen Sie die Tüten mit Nüssen, Bonbons, Popcorn, Zuckermais, Pfefferminzbonbons, Schokolade, Mini-Keksen, Studentenfutter, Trockenfrüchten, Rosinen und vielem mehr. Material: PET + PE-Innenmembran. Farbe: Rosa (Muster zufällig). Menge: 50 Stück. Größe: ca. 17 x 30 cm. Lieferumfang: 50 transparente Tüten mit Verschlussbändern. Bitte beachten Sie, dass die neue und die ältere Version dieses Produkts nach dem Zufallsprinzip versendet werden. Stellen Sie sicher, dass Sie damit einverstanden sind, bevor Sie bestellen.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
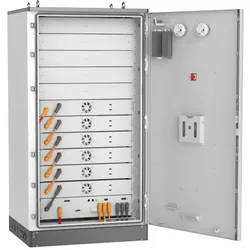
GoodWe 'BAT60'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 60 kWh Anzahl der Batteriemodule: 6 mit jeweils 10,24 kWh Nennspannung: 307,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Zertifikate: IEC62619 / IEC63056 / IEC60730 / IEC62477 / VDE2510 / ISO13849 IEC62040 / N140 / EU 2023 / 1542 / UN38.316334,50 €*Versand: 249,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter



-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **

Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff Ustg:
-
LEDE Dekorative Teddybär-statuette Aus Kunstharz, Schreibtischbox Zur Aufbewahrung Von Schlüsseln, Süßigkeiten Und LeckereienWillkommen in unserem Shop! Diese Bärenfigur aus Kunstharz ist aus hochwertigem, umweltfreundlichem Material gefertigt und besticht durch ihre sorgfältige Verarbeitung. Sie ist realistisch, vielseitig, schön und praktisch. Die einzelnen Arbeitsschritte – Polieren, Gravieren, Bemalen und Formen – werden von erfahrenen Kunsthandwerkern ausgeführt. Diese schlichte und handliche Tischdekoration ist robust und steht sicher auf jedem Schreibtisch. Dank ihres ansprechenden Designs ist sie ein perfektes Geburtstagsgeschenk für Freunde. Sie eignet sich für Regale, Bücherregale, Schreibtische, Tischplatten, Raumteiler, Fenster und Veranden. Platzieren Sie sie in Ihrem Büro, Wohnzimmer, auf der Küchentheke, im Arbeitszimmer oder in Ihren Geschäftsräumen, um Ihren Räumlichkeiten eine künstlerische Note zu verleihen. Spezifikationen: Artikeltyp: Bärenfigur aus Kunstharz. Größe: ca. 19,5 x 19,5 x 19,5 cm. Verwendung: Büro, Schlafzimmer, dekorative Aufbewahrungsmöglichkeit, Wohnzimmer, Arbeitszimmer, Café, Hoteldekoration. Gewicht: ca. 1142 g. Lieferumfang: 1 x Bärenfigur aus Kunstharz. Hinweis: Aufgrund manueller Messung kann es zu Abweichungen von 0–2 cm kommen. Da Monitore unterschiedlich kalibriert sind, kann die Farbe des Artikels auf den Fotos leicht vom Original abweichen. Maßgeblich ist das tatsächliche Produkt.78,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
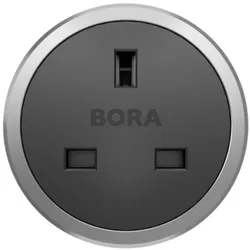
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Italienische VerführungEntdecke das Geheimnis eines improvisierten italienischen Abends zu zweit: Rotwein Spaghetti und fruchtige Tomatensauce. Beim Wein hast Du die Wahl zwischen der samtenen Würze des Primitivo ?Rudiae? oder der beerigen Eleganz eines biologisch erzeugten Mittelitalieners. Beide wurden vom maßgeblichen Weinführer Gambero Rosso mit 2 von 3 möglichen Gläsern ausgezeichnet. Die Bio-Spaghetti werden in Neapel noch auf Bronzeformen gezogen. Im bordeauxroten Präsentkarton. Das Set besteht aus:1 Kräutersalz Cremoneser1 Tomatensauce Bio Gourmet (ca. 680 g)1 Bio-Spaghetti1 Rosso Piceno Superiore DOC De Angelis1 Primitivo del Salento IGP ?Rudiae? und1 3er Präsentkarton bordeauxrot vorhandener Alkoholgehalt: Rosso Piceno Superiore DOC De Angelis 13 % Primitivo del Salento IGP ?Rudiae? 14 % Weingut/Abfüller: Rosso Piceno Superiore:Tenuta De Angelis 63030 Castel di Lama (AP) ItalienPrimitivo ?Rudiae?:Vigneti Reale 73100 Lecce (LE) Italien Hinweis: trocken Wein enthält Sulfite. Aus Gründen des Jugendschutzes verkaufen und geben wir Alkohol ausschließlich an Personen über 18 Jahren ab.44,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
LEDE 50 Durchsichtige, Kegelförmige Beutel Für Popcorn, Süßigkeiten Und Andere Leckereien, Mit Zellophan Beschichtet Und Mit Drehverschlüssen VersehenWillkommen in unserem Shop! Die kegelförmigen Tüten sind glasklar und präsentieren die Leckereien im Inneren perfekt. Sie sind groß und flexibel, sodass sie sich leicht auf die gewünschte Größe zuschneiden lassen. Die Tüten bestehen aus lebensmittelechtem OPP, sind ungiftig und sicher in der Anwendung. Jede Packung enthält über 50 goldene Verschlussbänder. Vielseitig verwendbar: Befüllen Sie die Tüten mit Nüssen, Bonbons, Popcorn, Zuckermais, Pfefferminzbonbons, Schokolade, Mini-Keksen, Studentenfutter, Trockenfrüchten, Rosinen und vielem mehr. Material: PET + PE-Innenmembran. Farbe: Rosa (Muster zufällig). Menge: 50 Stück. Größe: ca. 17 x 30 cm. Lieferumfang: 50 transparente Tüten mit Verschlussbändern. Bitte beachten Sie, dass die neue und die ältere Version dieses Produkts nach dem Zufallsprinzip versendet werden. Stellen Sie sicher, dass Sie damit einverstanden sind, bevor Sie bestellen.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Ustg
-
GoodWe 'BAT60'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 60 kWh Anzahl der Batteriemodule: 6 mit jeweils 10,24 kWh Nennspannung: 307,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Zertifikate: IEC62619 / IEC63056 / IEC60730 / IEC62477 / VDE2510 / ISO13849 IEC62040 / N140 / EU 2023 / 1542 / UN38.316334,50 €*Versand: 249,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epanel'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePanel Produkttyp: Energieverteilungs- und Steuerungseinheit Einsatzbereich: Photovoltaik- und Energiespeichersysteme Funktion: Energiemanagement und Lastverteilung Kompatibilität: BLUETTI Speicher- und Energiesysteme Unterstützung für Eigenverbrauchsoptimierung Überwachung von Energieflüssen in Echtzeit Backup- und Notstromintegration möglich Schnittstellen für Wechselrichter und Batteriespeicher Geeignet für Wohn- und Gewerbeanwendungen Wandmontage484,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'F3000'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F3000 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 3.072 Wh AC-Dauerleistung: 3.000 W AC-Spitzenleistung: 6.000 W AC-Ausgang: Reiner Sinus AC-Ausgangsspannung: 230 V USB-C Ausgang: 100 W USB-A Ausgänge: vorhanden DC-Ausgänge: vorhanden KFZ-Ausgang: 12 V / 10 A Solareingang: 2.000 W max. MPPT-Laderegler: integriert AC-Ladeleistung: 1.800 W max. AC + Solar Eingang: bis 3.000 W USV-/Notstromfunktion: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 3.500 Zyklen bis 80 % Kapazität751,90 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.